Lebenszykluskosten- und Personalbedarfsanalyse – Neubau Innovation Center, Beiersdorf AG

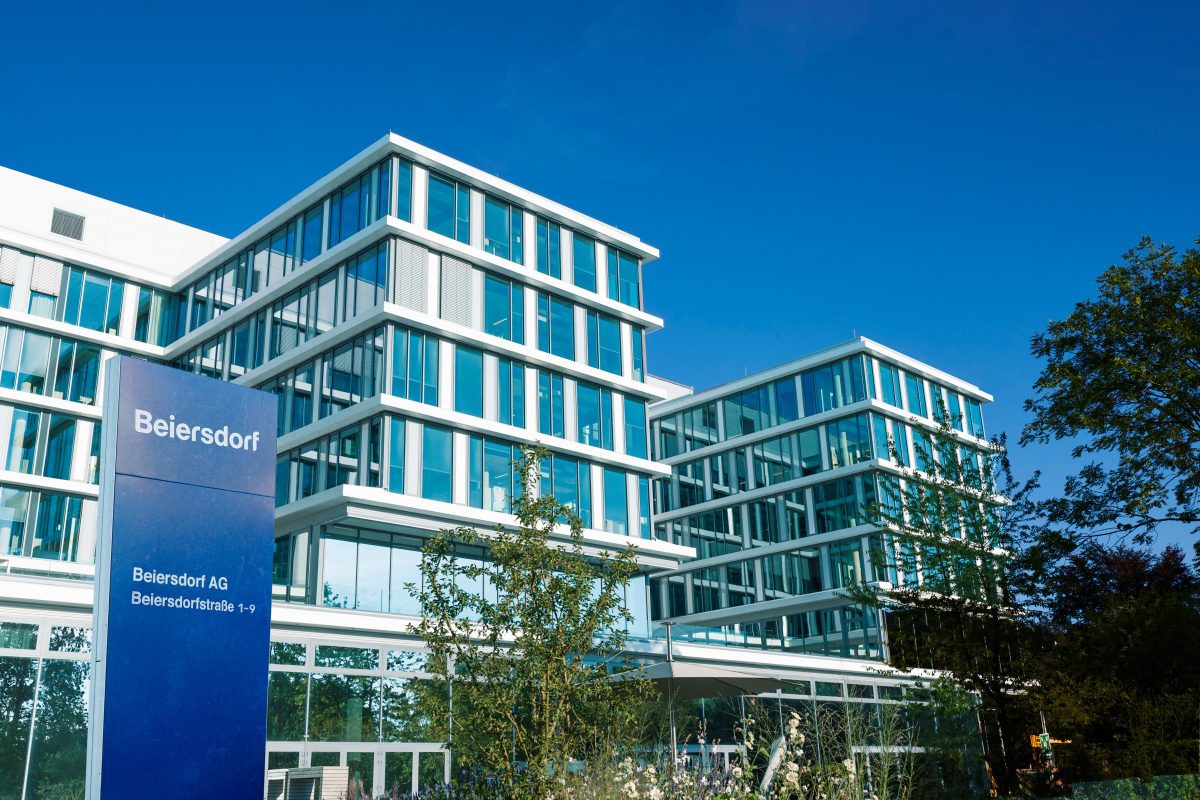
Lebenszykluskosten- und Personalbedarfsanalyse – Neubau Innovation Center, Beiersdorf AG

Für den geplanten Neubau eines Innovation Centers in Hamburg unterstützten wir die Beiersdorf AG bei der wirtschaftlichen Bewertung des Gebäudes über den gesamten Lebenszyklus. Ziel war die Schaffung einer belastbaren Entscheidungsgrundlage zu Errichtungs-, Nutzungs-, Sanierungs- und Lebenszykluskosten sowie ergänzend ein Ausblick.

Leistungsumfang / Maßnahmen (Auszug)

  • Lebenszykluskostenanalyse des geplanten Neubaus
  • Personalbedarfsanalyse für Betrieb und Bewirtschaftung
  • Wirtschaftliche Bewertung über den gesamten Lebenszyklus
  • Erstellung einer Entscheidungsgrundlage zu Errichtungs-, Nutzungs- und Sanierungskosten
  • Aufbereitung eines ergänzenden Ausblicks auf zukünftige Entwicklungen

Es wurde eine belastbare Entscheidungsgrundlage zu Errichtungs-, Nutzungs-, Sanierungs- und Lebenszykluskosten erarbeitet; ergänzend wurde ein Ausblick zur weiteren wirtschaftlichen Bewertung bereitgestellt.
Betriebs- und Nutzungskostenberechnung – HIH Projektentwicklung GmbH

Betriebs- und Nutzungskostenberechnung – HIH Projektentwicklung GmbH

Im Rahmen der geplanten Revitalisierung eines Bestandsgebäudes mit Büro-, Gewerbe- und Parkflächen in München bestand der Bedarf, eine belastbare Grundlage für die Vermietung zu schaffen. Ziel war die Erstellung einer fundierten Betriebs- und Nutzungskostenberechnung zur Beurteilung der Wirtschaftlichkeit.

Leistungsumfang / Maßnahmen (Auszug)

  • Erstellung einer fundierten Betriebs- und Nutzungskostenberechnung
  • Analyse der Nutzungsarten (Büro, Gewerbe, Parkflächen)
  • Datenerhebung und Plausibilitätsprüfung der Kostenannahmen
  • Aufbereitung der Ergebnisse als Grundlage für Vermietungsentscheidungen und Wirtschaftlichkeitsbetrachtungen

Geschaffene, nachvollziehbare Grundlage für die Vermietung des Bestandsgebäudes in München und für die Beurteilung der Wirtschaftlichkeit künftiger Nutzungen.

Lebenszykluskostenanalyse – GEBAG Duisburger Baugesellschaft mbH

Lebenszykluskostenanalyse – GEBAG Duisburger Baugesellschaft mbH

Im Architekturwettbewerb zum geplanten Verwaltungsneubau in Duisburg (ca. 30.000 m² BGF, zwölf Geschosse) sollte die Planung nach wirtschaftlichen und nachhaltigen Kriterien erfolgen. Ziel war die vergleichende Bewertung der Wettbewerbsentwürfe anhand der Lebenszykluskosten.

Leistungsumfang / Maßnahmen (Auszug)

  • Durchführung einer umfassenden Lebenszykluskostenanalyse
  • Vergleichende Bewertung der Wettbewerbsentwürfe hinsichtlich Lebenszykluskosten
  • Berücksichtigung wirtschaftlicher und nachhaltiger Planungsanforderungen
  • Analyse basierend auf Gebäudeparametern (ca. 30.000 m² BGF, zwölf Geschosse)

Geschaffene Grundlage zur vergleichenden Bewertung der Wettbewerbsentwürfe hinsichtlich Lebenszykluskosten, Wirtschaftlichkeit und Nachhaltigkeitsaspekten; Ermöglichung fundierter Entscheidungen im weiteren Planungsprozess.

Lebenszykluskostenanalyse – DFB-Campus Frankfurt

Lebenszykluskostenanalyse – DFB-Campus Frankfurt

Die vorhandene Lebenszykluskostenberechnung des DFB-Campus lag in einer früheren Version vor. Ziel war, diese Berechnung zu aktualisieren und zu erweitern, um die Wirtschaftlichkeit und Nachhaltigkeit der Liegenschaft mit aktuellen Kosten- und Energiedaten auf den Stand von 2024 zu bringen.

Leistungsumfang / Maßnahmen (Auszug)

  • Bestandsaufnahme und Überprüfung der vorhandenen LZK-Berechnung
  • Aktualisierung von Kostenannahmen und Energiedaten auf Stand 2024
  • Erweiterung und Anpassung der Berechnungsszenarien und Annahmen
  • Erstellung der aktualisierten Lebenszykluskostenberechnung und Dokumentation

Erstellt wurde eine aktualisierte und erweiterte Lebenszykluskostenberechnung für den DFB-Campus Frankfurt auf Basis aktueller Kosten- und Energiedaten (Stand 2024). Damit liegt eine belastbare Grundlage zur Beurteilung von Wirtschaftlichkeit und Nachhaltigkeit der Liegenschaft vor.

Lebenszykluskostenberechnung – Grundschule Gensingen

Lebenszykluskostenberechnung – Grundschule Gensingen

Im Rahmen der Fördermittelbeantragung erstellte rotermund.ingenieure eine Lebenszykluskostenberechnung für die geplante Erweiterung der Grundschule Gensingen. Ziel war, eine belastbare Wirtschaftlichkeitsuntersuchung vorzulegen, die verschiedene Varianten von Neubau und Sanierung vergleichbar macht und als Entscheidungsgrundlage für den Förderantrag dient.

Leistungsumfang / Maßnahmen (Auszug)

  • Erstellung einer Lebenszykluskostenberechnung
  • Vergleich von Varianten (Neubau vs. Sanierung)
  • Durchführung einer Wirtschaftlichkeitsuntersuchung
  • Aufbereitung der Ergebnisse als Entscheidungsgrundlage für die Fördermittelbeantragung

Erstellt wurde eine belastbare Lebenszykluskostenberechnung, die verschiedene Varianten von Neubau und Sanierung vergleichbar macht und als Entscheidungsgrundlage für den Förderantrag der Verbandsgemeinde dient.

Lebenszykluskostenberechnung – Verbandsgemeindeverwaltung Sprendlingen-Gensingen

Lebenszykluskostenberechnung – Verbandsgemeindeverwaltung Sprendlingen-Gensingen

Im Rahmen der Fördermittelbeantragung sollte für den Ersatzneubau einer Mensa und die Schaffung zusätzlicher Klassenräume eine fundierte Wirtschaftlichkeitsuntersuchung erstellt werden. Ziel war die Bereitstellung einer nachvollziehbaren Entscheidungs- und Nachweisgrundlage für den Förderantrag.

Leistungsumfang / Maßnahmen (Auszug)

  • Erstellung der Lebenszykluskostenberechnung für Ersatzneubau Mensa und zusätzliche Klassenräume
  • Ermittlung und Plausibilisierung der Errichtungs- und Nutzungskosten
  • Durchführung einer Wirtschaftlichkeitsuntersuchung zur Bewertung der Maßnahmen
  • Aufbereitung der Ergebnisse als Entscheidungs- und Nachweisgrundlage für den Förderantrag

Bereitstellung einer fundierten Wirtschaftlichkeitsuntersuchung, die als Entscheidungs- und Nachweisgrundlage für den Förderantrag dient; die Berechnung umfasst die Ermittlung und Plausibilisierung der Errichtungs- und Nutzungskosten.

Lebenszykluskostenberechnung nach BNB – Sprinkenhof GmbH

Lebenszykluskostenberechnung nach BNB – Sprinkenhof GmbH

Für den geplanten Neubau Border One Stop Shop (BOSS) sollte die langfristige Wirtschaftlichkeit von Beginn an in den Planungsprozess integriert werden. Aufbauend auf bereits vorliegenden Unterlagen hat rotermund.ingenieure eine erweiterte Lebenszykluskostenberechnung nach dem Bewertungssystem Nachhaltiges Bauen (BNB) durchgeführt.

Leistungsumfang / Maßnahmen (Auszug)

  • Lebenszykluskostenberechnung nach BNB
  • Nutzungskostenberechnung
  • Wirtschaftlichkeitsbetrachtung
  • Erweiterte Kostenbewertung als Entscheidungsgrundlage für die Planung
  • Aufbereitung von Grundlagen für weitere Planungs- und Vergabeprozesse (z. B. Ausschreibungsvorbereitung)

Die erweiterte Lebenszykluskostenberechnung nach BNB stellt eine fundierte Entscheidungsgrundlage zur Berücksichtigung von Nutzungskosten und zur Bewertung der langfristigen Wirtschaftlichkeit im weiteren Planungs- und Vergabeprozess des Neubaus BOSS bereit.

Lebenszykluskostenberechnung – OMICRON electronics GmbH

Lebenszykluskostenberechnung – OMICRON electronics GmbH

Für das Neubauprojekt b2 Development Center in Rankweil (Österreich) hat rotermund.ingenieure eine umfassende Lebenszykluskostenberechnung durchgeführt. Ziel war die strategische Betrachtung des Gebäudes über den gesamten Lebenszyklus und die Schaffung einer fundierten Grundlage für wirtschaftliche und nachhaltige Entscheidungen.

Leistungsumfang / Maßnahmen (Auszug)

  • Lebenszykluskostenberechnung
  • Nutzungskostenberechnung
  • Wirtschaftlichkeitsbetrachtung
  • Analyse der vorliegenden Errichtungskosten
  • Erarbeitung einer Entscheidungsgrundlage für wirtschaftliche und nachhaltige Maßnahmen

Es wurde eine fundierte Grundlage für wirtschaftliche und nachhaltige Entscheidungen über den Lebenszyklus des Neubauprojekts b2 Development Center geschaffen.

Aktualisierung der Wirtschaftlichkeitsbetrachtung – VHV Versicherungen

Aktualisierung der Wirtschaftlichkeitsbetrachtung – VHV Versicherungen

Auf Basis geänderter Rahmenbedingungen und aktueller Marktentwicklungen sollte die zuvor erstellte Grundsatzuntersuchung zur Ausgestaltung des Facility Managements aktualisiert werden. Ziel war die Schaffung einer belastbaren Entscheidungsgrundlage für den weiteren Umgang mit FM‑Leistungen.

Leistungsumfang / Maßnahmen (Auszug)

  • Aktualisierung der vorhandenen Wirtschaftlichkeitsbetrachtung
  • Analyse geänderter Rahmenbedingungen
  • Bewertung aktueller Marktentwicklungen im FM‑Bereich
  • Einbindung der Ergebnisse der früheren Grundsatzuntersuchung
  • Erarbeitung einer Entscheidungsgrundlage für den Umgang mit FM‑Leistungen

Es wurde eine aktualisierte Wirtschaftlichkeitsbetrachtung erstellt, die der VHV Versicherungen eine belastbare Entscheidungsgrundlage für die künftige Ausgestaltung und den Umgang mit FM‑Leistungen bereitstellt.

Lebenszykluskostenanalyse und Nutzungskostenberechnung – Stadthalle Tivoli

Lebenszykluskostenanalyse und Nutzungskostenberechnung – Stadthalle Tivoli

Die Verbandsgemeinde Kastellaun plant den Neubau der Stadthalle Tivoli. Für die Fördermittelbeantragung war eine Wirtschaftlichkeitsuntersuchung der ersten Stufe erforderlich, wobei ein Wirtschaftlichkeitsnachweis in Form einer Lebenszykluskostenanalyse und eine Nutzungskostenberechnung gefordert wurden. Ziel war die Ermittlung belastbarer Kostenschätzungen über 50 Jahre als Entscheidungs- und Nachweisgrundlage.

Leistungsumfang / Maßnahmen (Auszug)

  • Schätzung der zu erwartenden Nutzungs-, Sanierungs- und Lebenszykluskosten (Betrachtungszeitraum 50 Jahre)
  • Erarbeitung der Grundlagen für einen Wirtschaftlichkeitsnachweis in Form einer Lebenszykluskostenanalyse
  • Bereitstellung von Grundlagen für eine Nutzungskostenberechnung zur Fördermittelbeantragung

Erstellt wurde eine Schätzung der zu erwartenden Nutzungs-, Sanierungs- und Lebenszykluskosten über 50 Jahre. Diese Schätzung bildet eine belastbare Grundlage für die weitere Wirtschaftlichkeitsuntersuchung und die Fördermittelbeantragung.